Requisitos de una Cotización en México: RFC y Datos Fiscales
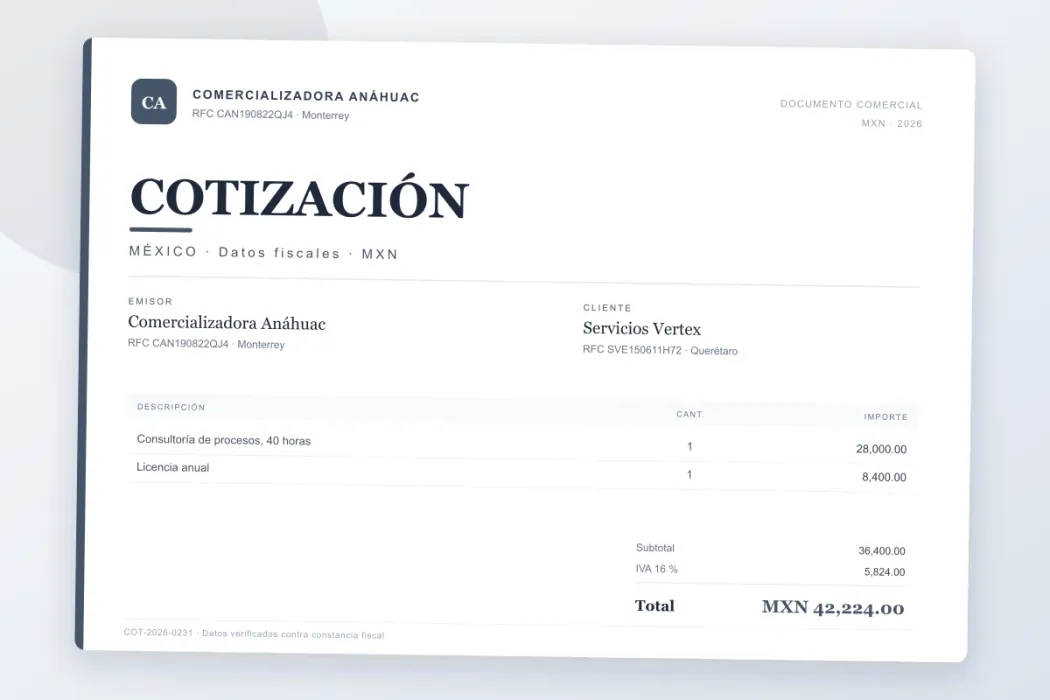
¿Necesitas crear una cotización ahora?
Genera cotizaciones profesionales en menos de 2 minutos con nuestra herramienta de inteligencia artificial.
Una cotización mexicana no se rechaza en el SAT: no pasa por ahí. El SAT regula el CFDI, no la oferta comercial. Por eso la pregunta “¿qué requisitos tiene una cotización en México?” tiene dos respuestas y conviene no mezclarlas.
La primera: como documento comercial, no hay una lista legal obligatoria. La segunda: si esa cotización va a terminar en factura, hay datos que deben existir antes, porque el CFDI 4.0 los exige y un error obliga a cancelar y reemitir.
La tabla que separa lo obligatorio de lo recomendado
| Dato | ¿En la cotización? | ¿En el CFDI 4.0? |
|---|---|---|
| RFC del emisor | Recomendado | Obligatorio |
| RFC del receptor | Solo si va a facturar | Obligatorio |
| Razón social exacta | Recomendado | Obligatorio |
| Régimen fiscal del cliente | No | Obligatorio |
| Código postal del domicilio fiscal | No | Obligatorio |
| Folio interno | Recomendado | Equivale al número de comprobante |
| IVA desglosado | Recomendado | Obligatorio cuando se traslada |
| UUID y sello digital | No | Los genera el PAC al timbrar |
| Vigencia de la oferta | Recomendado | No existe ese campo |
| Forma y método de pago | Recomendado | Obligatorio |
La lectura práctica: la cotización puede ser más ligera que el CFDI, pero los datos del cliente que después necesitarás conviene capturarlos desde el principio. Pedirlos dos veces es la forma más rápida de perder un cierre.
El RFC: qué es y dónde encontrarlo
El RFC es la clave fiscal de 13 caracteres para personas físicas y 12 para personas morales. Se compone de letras del nombre, la fecha de nacimiento o constitución y una homoclave de tres caracteres.
Lo encuentras en la Constancia de Situación Fiscal, en el portal del SAT, en las facturas que ya te emitieron y en el comprobante de retención. Para una cotización basta el RFC completo con homoclave: sin ella, el cliente no puede facturar a tu nombre.
Un detalle que se pasa por alto: el RFC de una persona moral incluye la fecha de constitución, no la de inicio de operaciones. Si copias el RFC de un membrete viejo, puedes estar arrastrando un error de años.
Cuándo pedir el RFC del cliente y cuándo no
Pídelo cuando el cliente es una empresa, cuando menciona la palabra factura o cuando el área de compras te pide alta de proveedor. En esos casos necesitas RFC, razón social, régimen fiscal y código postal.
No lo pides cuando vendes a una persona física que no va a deducir. En ese caso la cotización funciona con nombre y datos de contacto; la factura posterior puede ser una boleta o un CFDI de público en general.
El error típico es poner un RFC inventado para que el campo no quede vacío. Un RFC falso en una cotización es peor que un campo vacío: si el cliente lo reutiliza en su sistema, el error se propaga a la factura.
Constancia de situación fiscal: los cuatro datos que deben coincidir
Si el cliente te pide factura, estos cuatro datos tienen que ser idénticos a su Constancia de Situación Fiscal:
- Razón social completa. “Comercializadora Anáhuac” no es lo mismo que “Comercializadora Anáhuac, S.A. de C.V.”.
- RFC con homoclave. Sin espacios, sin guiones y con mayúsculas.
- Régimen fiscal. El código y la descripción que aparecen en la constancia.
- Código postal del domicilio fiscal. No el de la sucursal donde te atienden.
Cuando uno de esos datos no coincide, el CFDI se rechaza en el flujo de aceptación del receptor y hay que cancelarlo. La cancelación tiene plazos y motivos específicos, así que el costo real no es el timbre: es el retraso en el pago.
Qué pasa cuando el RFC está mal
El receptor tiene un plazo para aceptar o rechazar el CFDI. Si lo rechaza, el emisor debe cancelar y emitir uno nuevo con los datos correctos. Si nadie revisa y el comprobante queda vigente con datos erróneos, el cliente no puede deducir el gasto y tú cobras un documento que no sirve.
En la práctica, el problema casi nunca nace en la factura: nace en la cotización, donde se capturó el RFC a mano y nadie lo contrastó. Por eso conviene guardar el RFC validado en la ficha del cliente y reutilizarlo, en lugar de copiarlo del correo de cada venta.
Requisitos que no están en la ley pero sí en el área de compras
Si vendes a una empresa mediana o grande, además de la cotización te van a pedir:
- Alta de proveedor, con formulario propio y datos bancarios.
- Opinión de cumplimiento de obligaciones fiscales, la llamada 32-D.
- Acta constitutiva y poder del representante legal, si el monto lo justifica.
- Constancia de situación fiscal reciente.
- Orden de compra antes de iniciar el trabajo.
Nada de eso tiene que ver con el SAT: son controles internos del cliente. Pero ignorarlos retrasa el pago más que cualquier error de formato. Una cotización que llega con esos documentos adjuntos se aprueba antes.
Checklist antes de enviar
- RFC del emisor y del cliente verificados contra la constancia.
- Razón social idéntica, con el régimen societario incluido.
- Partidas con cantidad, unidad y alcance.
- Subtotal, IVA del 16 % y total desglosados.
- Vigencia y condiciones de pago por escrito.
Si quieres el documento completo, el formato de cotización en México trae el ejemplo con cifras y la explicación del IVA. Para llenar una plantilla campo por campo, el machote de cotización ya incluye la estructura. Y si tu cliente te pide factura, la guía de factura electrónica explica el CFDI 4.0 sin rodeos.
Puedes generar la cotización con los datos fiscales ya cargados desde la app de CotizaIA y descargarla en PDF. Si vendes también fuera de México, revisa los requisitos de Colombia con NIT, o los de Chile con RUT.
Preguntas frecuentes
¿Es obligatorio incluir el RFC en una cotización?
No. La cotización es una oferta comercial y el SAT no regula su contenido. Incluir el RFC del emisor es una buena práctica porque el cliente lo necesita para darte de alta como proveedor, y el del cliente solo hace falta si va a pedir factura.
¿Qué diferencia hay entre una cotización y un CFDI?
La cotización es una oferta de precio que no causa impuestos ni da crédito fiscal. El CFDI 4.0 es el comprobante fiscal que se timbra ante el SAT, lleva UUID y sello digital, y sí tiene efectos tributarios. Una cotización no se convierte en CFDI: se emite un CFDI nuevo con los datos de la venta.
¿Debo anexar la constancia de situación fiscal a la cotización?
Solo si el cliente la pide. Es habitual en altas de proveedores de empresas grandes, junto con acta constitutiva, opinión de cumplimiento y datos bancarios. Para la cotización en sí no es necesaria, pero tenerla lista acelera el cierre.
¿Una cotización necesita firma para ser válida?
No existe un requisito legal de firma. Aun así, una firma o una aceptación por correo ayuda a demostrar que el cliente conoció los términos. En proyectos grandes conviene sustituirla por una orden de compra o un contrato.